-官方认证诚信至上 | 工业机器人及工控系统领军企业
NEWS
新闻资讯
工业硅&多晶硅:瞻前顾后
发布时间:
2026-09-01 19:00:22
来源:
浏览量:75
(来源:紫金天风期货研究所)
来源:紫金天风期货研究所
【20260901】工业硅&多晶硅:瞻前顾后
工业硅 观点小结
核心观点:震荡 大厂的停产举措对硅价有一定支撑,只是考虑到工业硅高库存现状暂未缓解,硅价进一步上升空间或相对有限,后续需关注其他地区的新开炉情况。
月差:中性 暂无强驱动
工业硅产量:偏多 上周工业硅产量环比-300吨至82450吨。
工业硅利润:中性 上周毛利润、毛利润率环比分别+18.50元/吨、+0.21个百分点至+13.03元/吨、0.14%。
总库存:偏空 上周工厂库存环比+14060吨至347200吨,市场库存环比-2000吨至209500吨,场外库存合计556700吨。
上周下游原料工业硅库存环比-800吨至245300吨。
整体来看,工业硅上、下游社库,叠加注册仓单合计达969795吨。
工业硅注册仓单:偏空截至8月28日,注册仓单共33559手、167795吨,较8月21日增加24手、120吨。
多晶硅利润:中性 上周毛利润及毛利率环比分别-484元/吨、-1.3个百分点至-3964.81元/吨、-10%。
多晶硅产量:偏多 上周多晶硅产量环比+1080吨至26360吨。
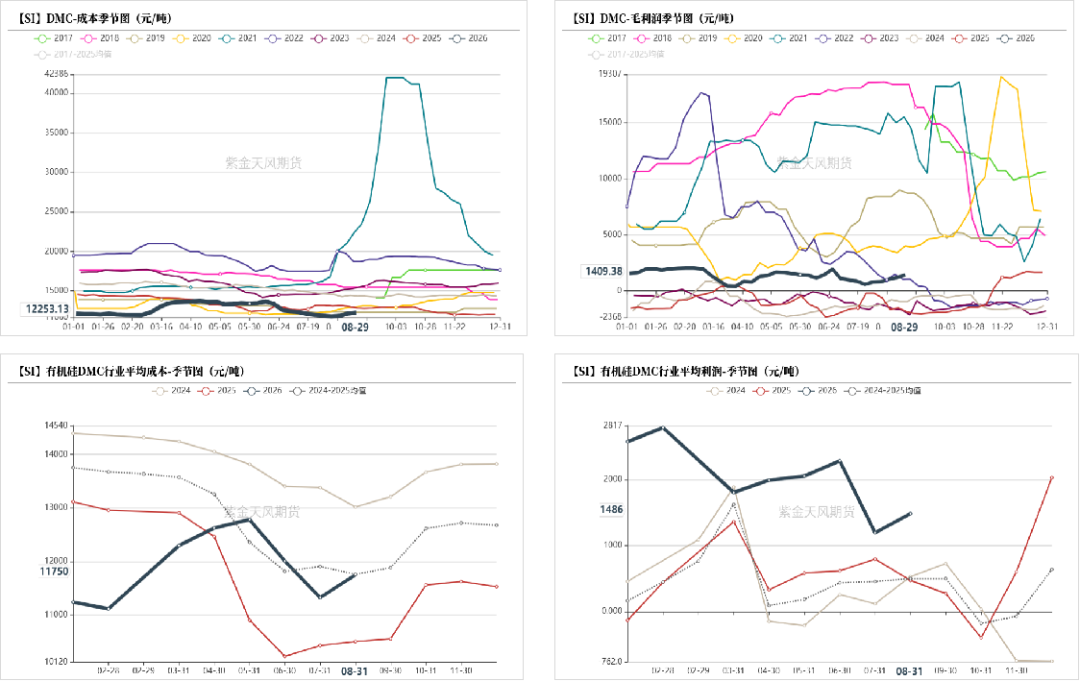
有机硅利润(百川):偏多 上周毛利润、毛利润率环比分别+218.75元/吨、+1.40个百分点至1409.38元/吨、10.32%。
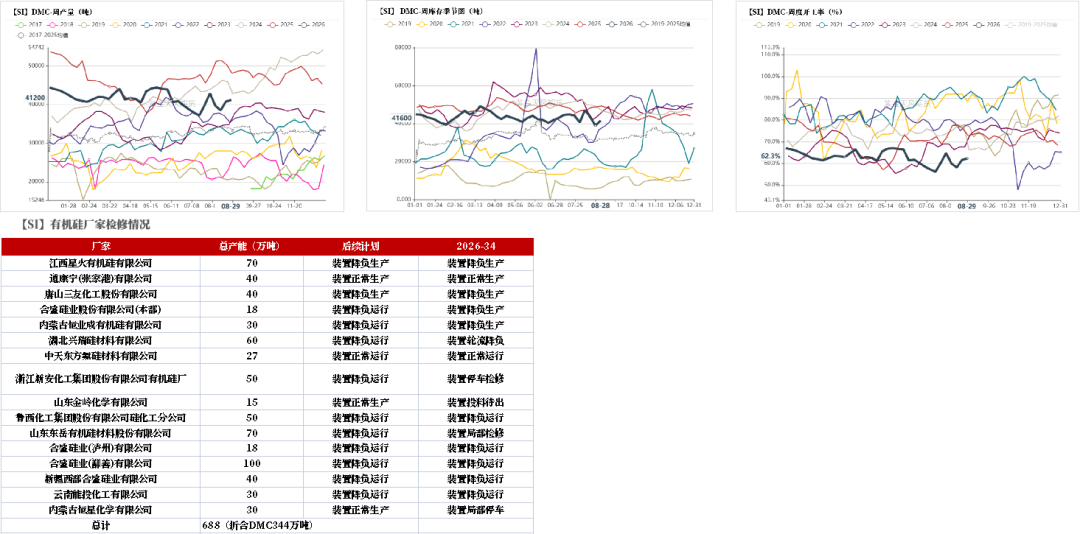
有机硅产量:偏多 上周DMC产量环比+400吨至41200吨。
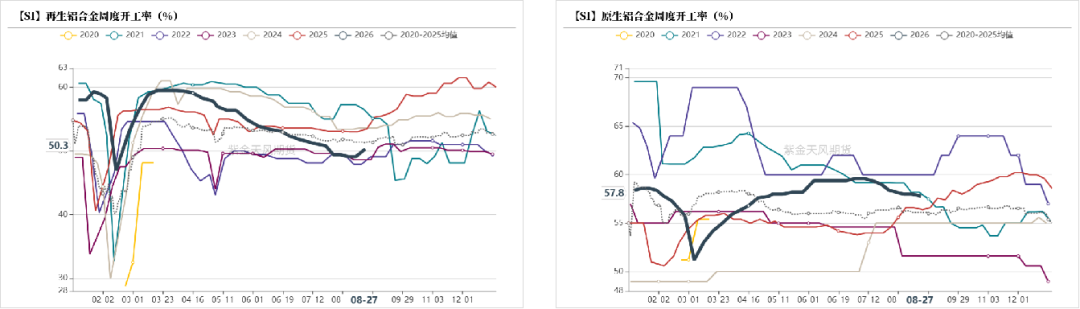
硅铝合金开工率:偏多 上周再生铝合金开工率环比+1.2个百分点至50.3%,原生铝合金开工率环比-0.2个百分点至57.8%。
多晶硅 观点小结
核心观点:震荡 产业链实际的调价与控产情况仍未彻底落地,在基本面的压制下,市场仍有对去年行情重演的顾虑,由于基本面和反内卷交易权重仍有对抗,绝对价格的判断难度有所加大,期间或可关注11/12价差变动机会。
月差:中性 关注11/12价差。
N型硅料价格(SMM):偏多 上周N型致密料价格环比+0.01至4.01万元/吨,N型混包料价格环比+0至3.925万元/吨。
多晶硅产量(百川):偏空 上周多晶硅产量环比+1080至26360吨。
多晶硅成本(百川):偏多 上周多晶硅平均生产成本环比+234元/吨至43608.56元/吨。
多晶硅库存(百川):偏空 上周硅料厂库存环比+10500吨至327850吨。
多晶硅注册仓单:偏空 截至8月28日,多晶硅注册仓单达23790手、71370吨,环比8月21日增加960手、2880吨。
硅片企业多晶硅库存(SMM):偏空 截至8月底,下游硅片企业的多晶硅库存达26.8万吨,月环比+0.3万吨。
硅片产量(SMM):偏空 截至8月27日,硅片周产量为11.24GW,环比-0.74GW、-6%。
硅片库存(SMM):偏空 截至8月27日,硅片库存为30.54GW,环比+0.52GW、+2%。
电池片库存(SMM):偏多 截至8月31日,国内光伏电池厂库为8.55GW,环比+2.26GW、+36%。
国内组件库存(SMM):偏多 截至8月31日,国内组件库存达28.3GW,周环比-0.2GW、-0.7%。
平衡&展望
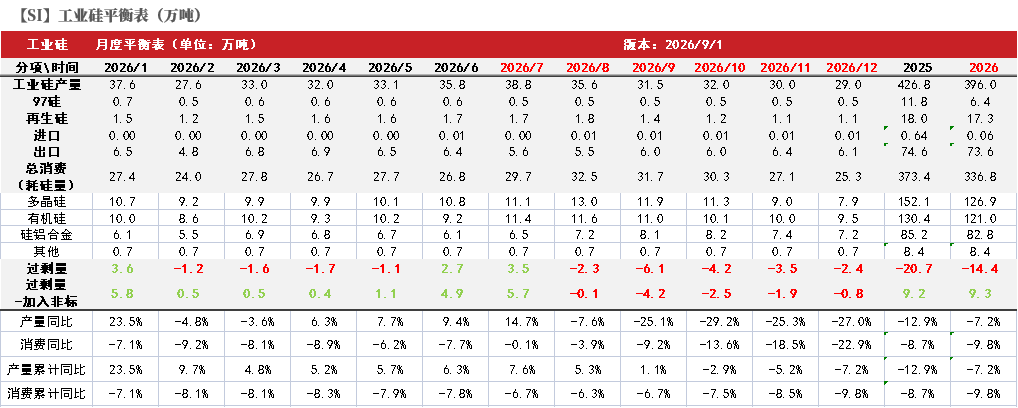
上周总结:(1)工业硅:上周受新疆大厂减产传言影响,以及原料端煤价上涨影响,工业硅期货价格日内波动有所放大。供应端,上周开炉数整体稳定,新疆大厂8月底部分产能停产基本落地,硅价计价停产带来的供应收缩,震荡中枢已有抬升。需求端,多晶硅周度开工率持续小幅抬升,但需求端排产环比变化有限,硅料库存问题难解,开工率或难继续打开上升空间;有机硅开工率周环比区间震荡,铝合金开工率近期有小幅下降,两者对工业硅需求支撑有限。(2)多晶硅:上周周内传硅料企业或再次提价,但传言控开工的小作文的落地情况似乎不理想,多晶硅期货价格整体震荡向下。
后期展望:(1)工业硅:大厂的停产举措对硅价有一定支撑,只是考虑到工业硅高库存现状暂未缓解,硅价进一步上升空间或相对有限,后续需关注其他地区的新开炉情况。(2)多晶硅:产业链实际的调价与控产情况仍未彻底落地,在基本面的压制下,市场仍有对去年行情重演的顾虑,由于基本面和反内卷交易权重仍有对抗,绝对价格的判断难度有所加大,期间或可关注11/12价差变动机会。
工业硅:期价震荡上行
期价周内震荡偏强
上周工业硅期货价格震荡。主力2611合约开于8700元/吨,收于8785元/吨,周内高点8865元/吨,低点8560元/吨,周跌0.06%。
截至8月28日,注册仓单共33559手、167795吨,较8月21日增加24手、120吨。
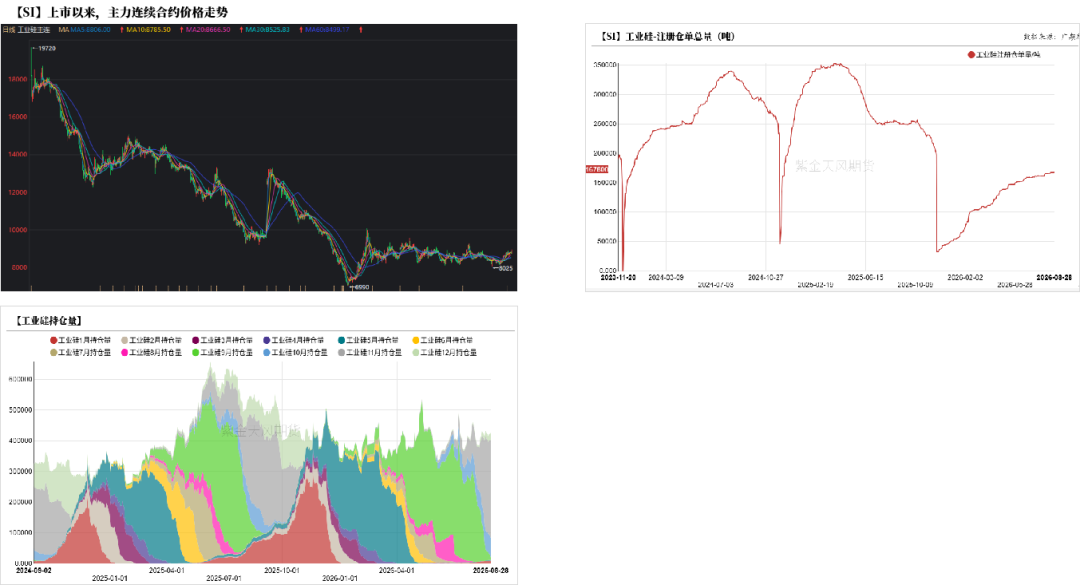 数据来源:同花顺;Wind;紫金天风期货研究所
现货价格周环比上涨
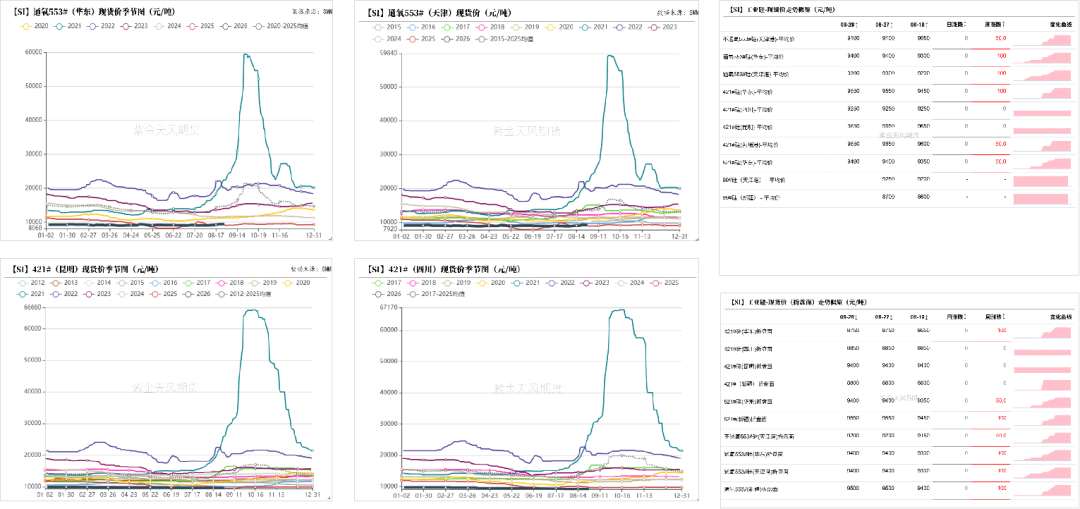 数据来源:SMM;紫金天风期货研究所
周产量环比小幅减少(百川盈孚)
上周全国开炉数环比减少。其中,四川开炉数-2个、新疆开炉数+1个。
上周工业硅产量环比-300吨至82450吨。分地区看,新疆地区产量环比+170吨至46770吨,云南、四川产量环比+0吨、-1430吨至9600吨、9600吨,甘肃、内蒙产量环比分别+0吨、+0吨至3250吨、8680吨。
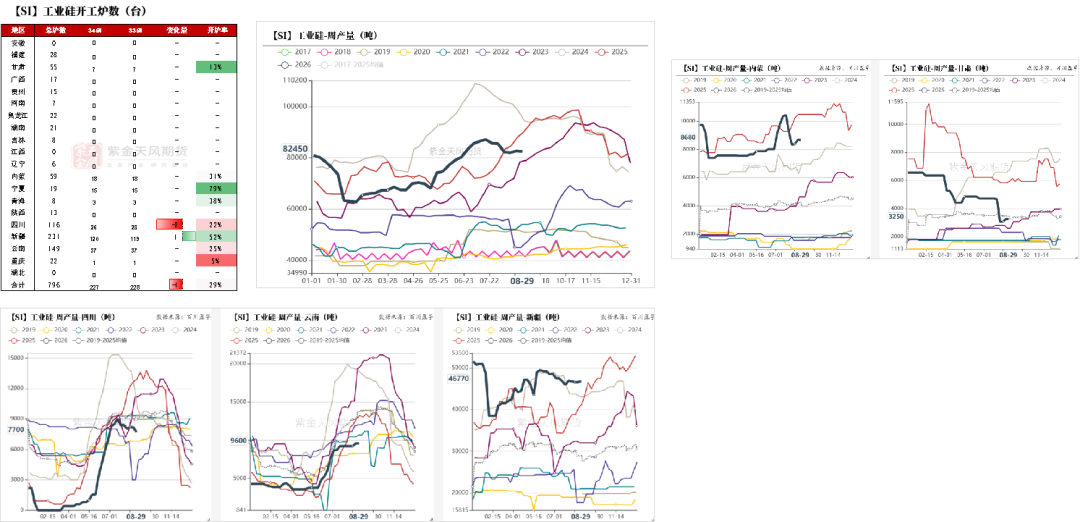 数据来源:百川盈孚;紫金天风期货研究所
周产量环比增加(SMM)
截至8月20日,四川、新疆、云南地区周产量环比分别+0吨、+300吨、+100吨至1945吨、35520吨、6740吨。
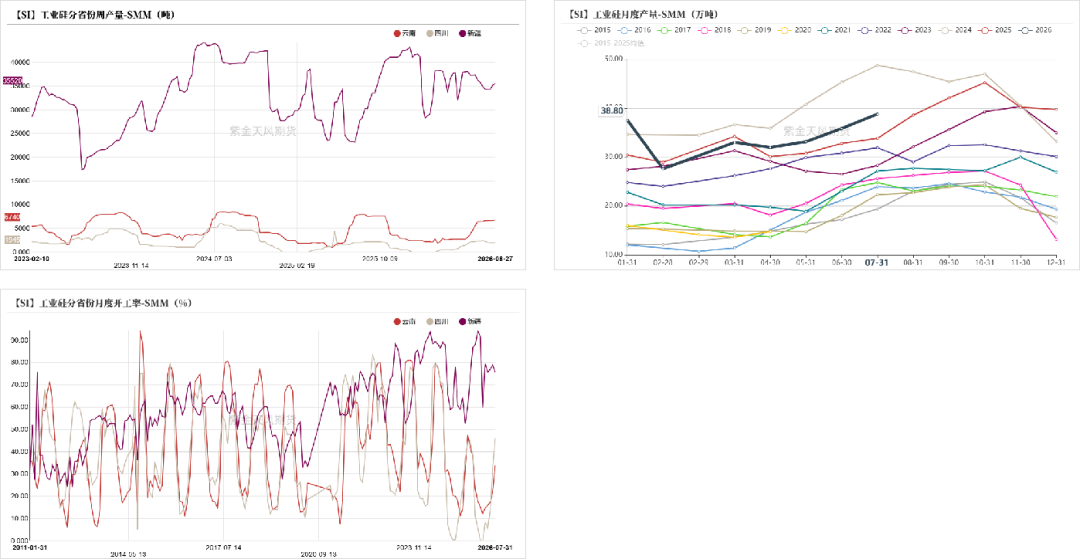 数据来源:SMM;紫金天风期货研究所
关注西南天气情况
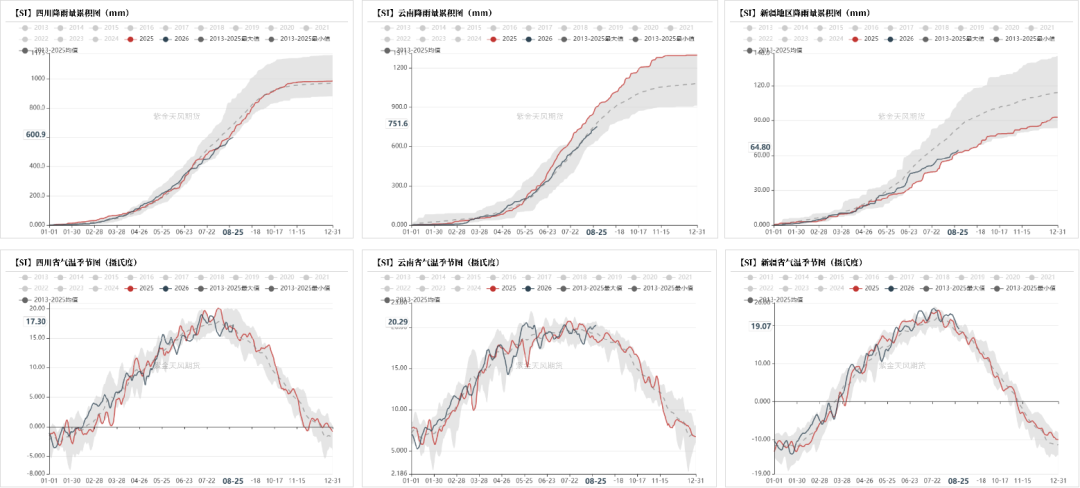 数据来源:紫金天风风云;紫金天风期货研究所
北方产区空气质量稳定
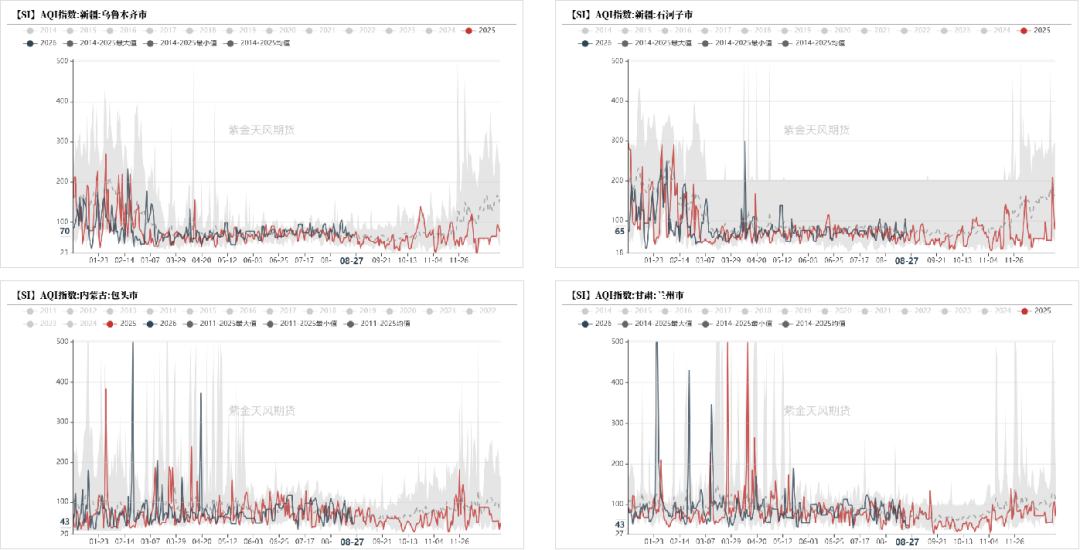 数据来源:生态环境部;紫金天风期货研究所
场外库存、下游原料库存整体环比增加
上周工厂库存环比+14060吨至347200吨,市场库存环比-2000吨至209500吨,场外库存合计556700吨。
上周下游原料工业硅库存环比-800吨至245300吨。
整体来看,工业硅上、下游社库,叠加注册仓单合计达969795吨。
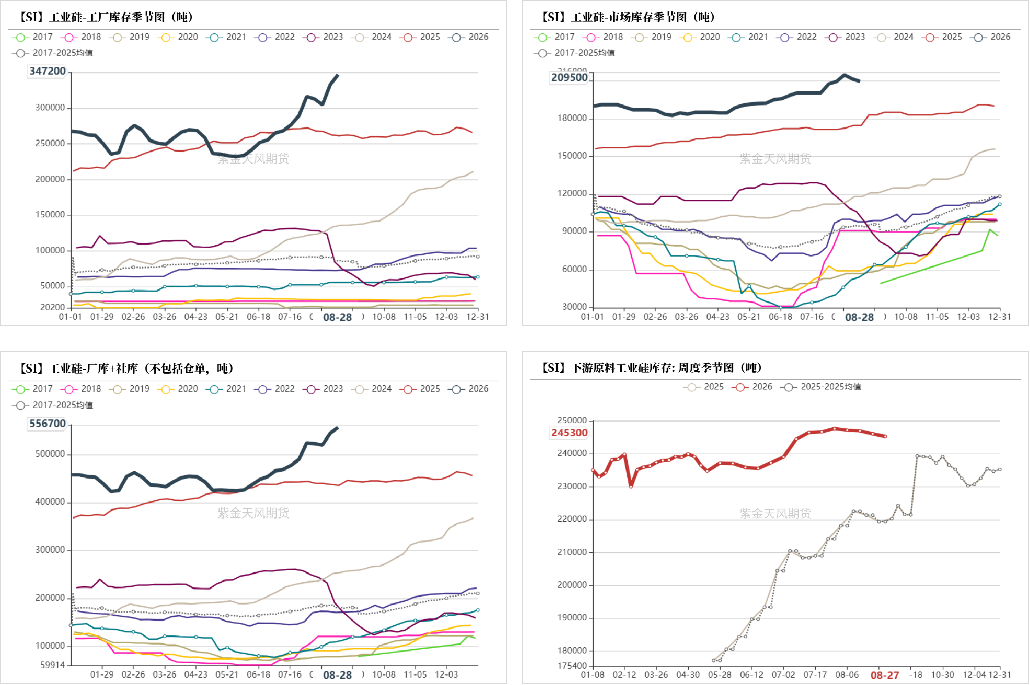 数据来源:百川盈孚;SMM;紫金天风期货研究所
平均利润回正 平均成本周环比小幅上涨
上周煤价周环比下跌,其他成本项单价周环比持平。
上周工业硅平均生产成本环比+16.61元/吨至8975.73元/吨,毛利润、毛利润率环比分别+18.50 元/吨、+0.21个百分点至+13.03 元/吨、0.14%。
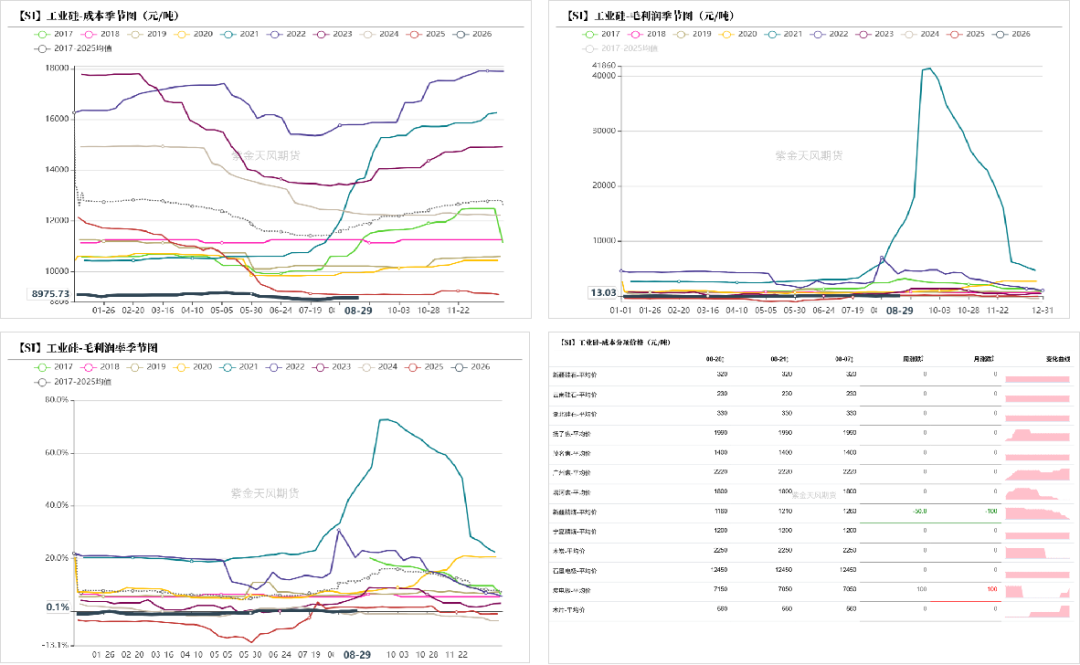 数据来源:百川盈孚;紫金天风期货研究所
多晶硅:期价震荡下跌
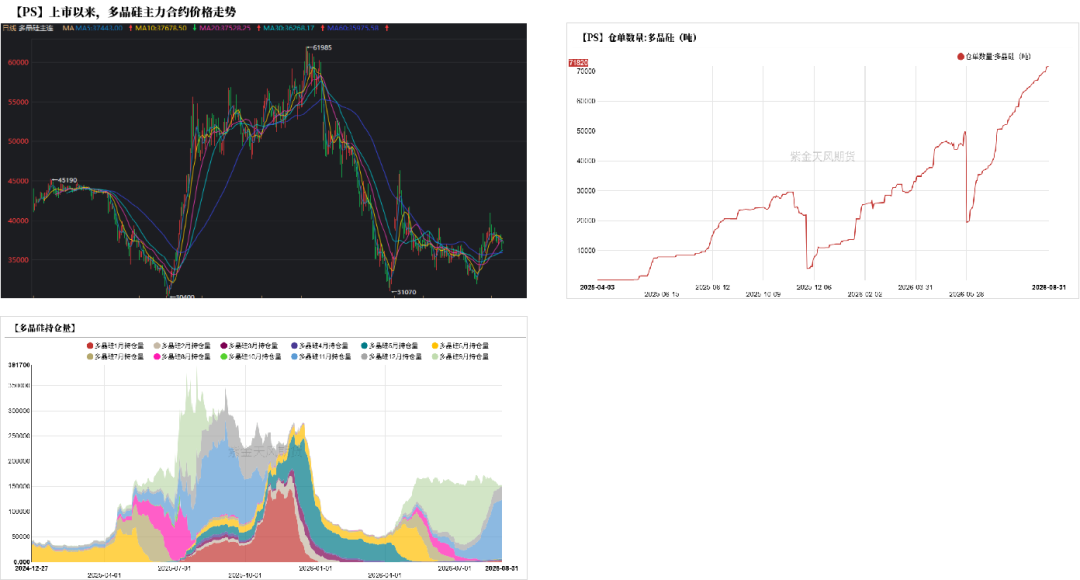
期货价格:高位震荡
上周主力PS2611合约开于38500元/吨,收于37605元/吨,周内高点38500元/吨,低点37000元/吨,周跌2.15%。
截至8月28日,多晶硅注册仓单达23790手、71370吨,环比8月21日增加960手、2880吨。
 数据来源:同花顺;iFind;紫金天风期货研究所
现货价格:硅料价格涨幅环比收敛
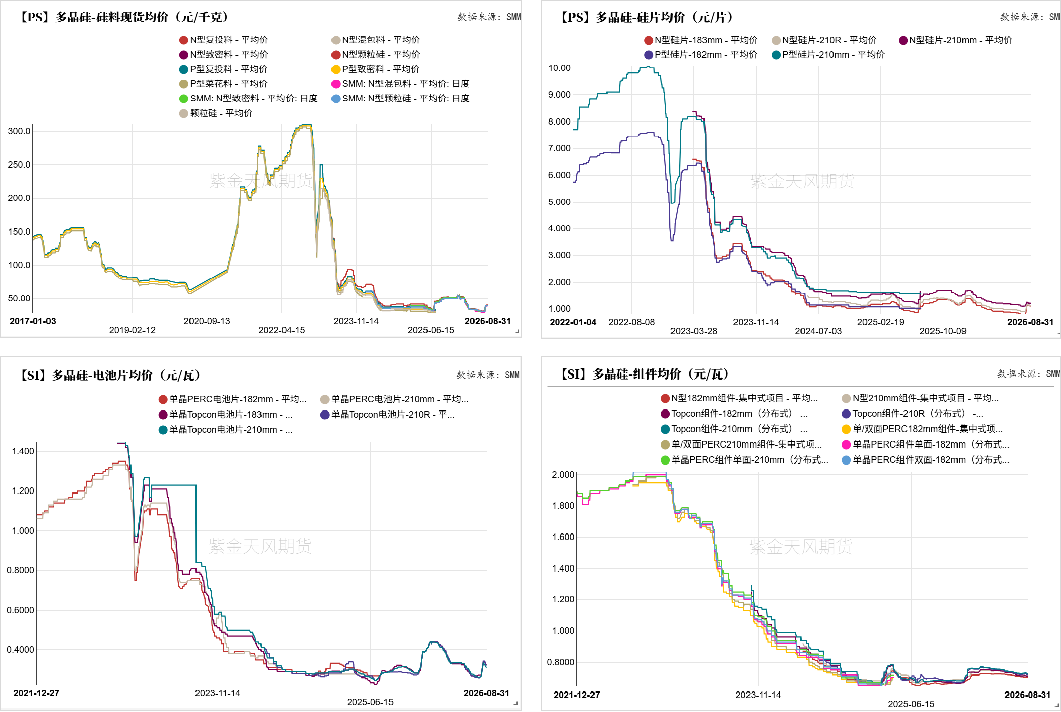
上周多晶硅报价环比上涨,N型复投料价格环比+0.02至4.07万元/吨,N型致密料价格环比+0.01至4.01万元/吨,N型混包料价格环比+0至3.925万元/吨。N型颗粒硅价格环比+0至3.95万元/吨。
上周硅片价格环比下跌。N型-183硅片价格环比+0至1.12元/片,N型-210硅片价格环比-0.03至1.22元/片,N型-210R硅片价格环比-0.02至1.13元/片。
上周电池片环比下跌。上周TOPCon电池片(183mm)价格环比-0.015元/瓦至0.328元/瓦,TOPCon电池片(210mm)价格环比-0.019元/瓦5至0.3155元/瓦。
上周组件价格周环比下跌。上周TOPCon组件(210mm,分布式)均价环比-0.0035元/瓦至0.727元/瓦,Topcon组件(210R,分布式)均价环比-0.003元/瓦达0.7205元/瓦,N型组件(210mm,集中式)均价环比-0.001元/瓦至0.7135元/瓦。
 数据来源:SMM;紫金天风期货研究所
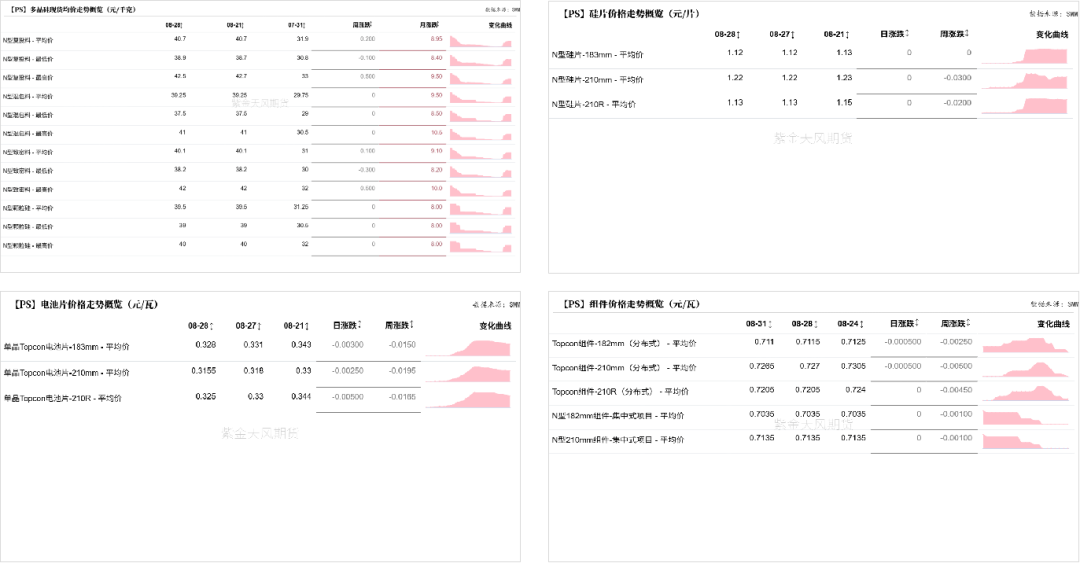
现货价格:产业链价格周环比快速上涨
 数据来源:SMM;紫金天风期货研究所
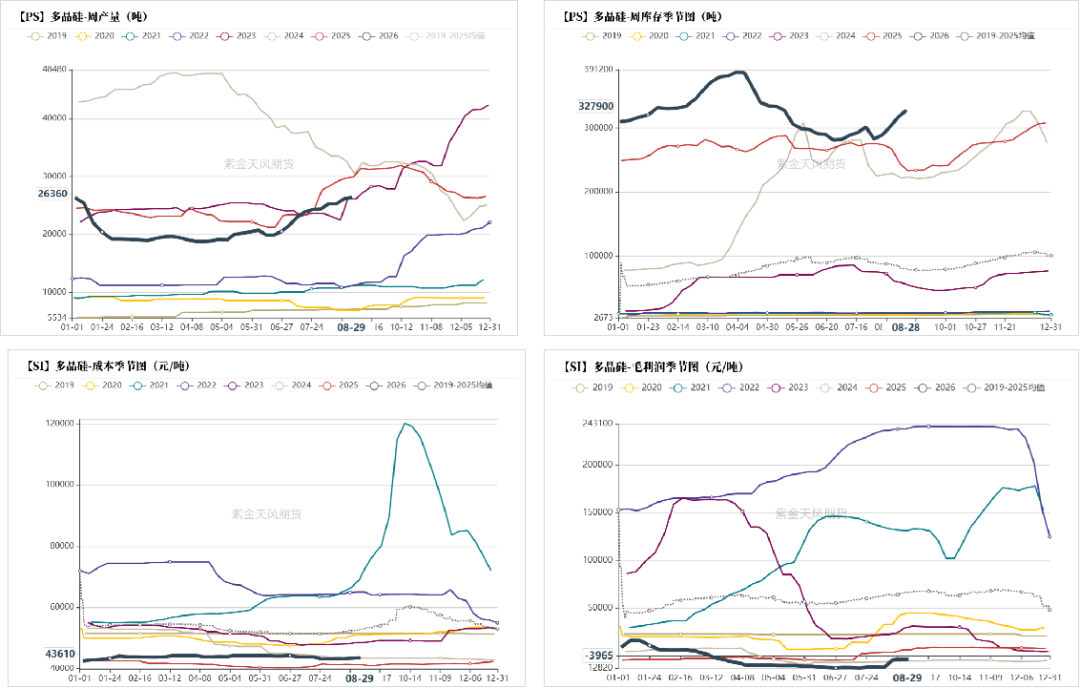
多晶硅:增产累库 亏损大幅收缩
上周多晶硅产量环比+1080吨至26360吨;硅料厂库存环比+10500吨至327850吨。
截至8月底,下游硅片企业的多晶硅库存达26.8万吨,月环比+0.3万吨。
上周多晶硅平均生产成本环比+234元/吨至43608.56元/吨,毛利润及毛利率环比分别-484元/吨、-1.3个百分点至-3964.81元/吨、-10%。
数据来源:百川盈孚;紫金天风期货研究所
多晶硅:开工率周环比上调
开工环比上调,略低于去年同期。关注下游组件排产、出口的超预期情况。
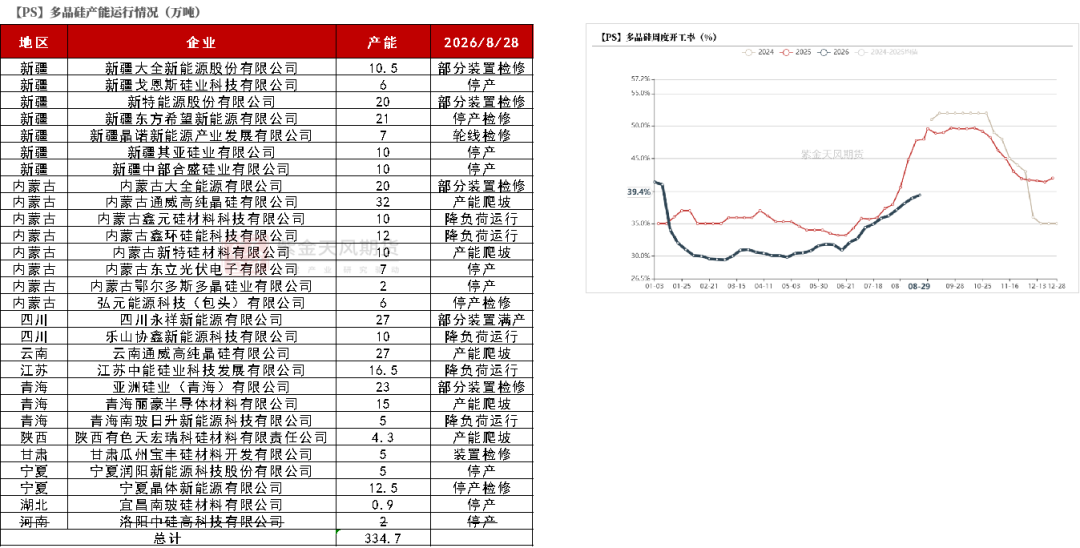 数据来源:百川盈孚;紫金天风期货研究所
硅片:9月排产环比+3%
截至8月27日,硅片周产量为11.24GW,环比-0.74GW、-6%;库存为30.54GW,环比+0.52GW、+2%。
9月排产环比增加,预计9月硅片产量达53.79GW,环比+1.4GW、+3%,同比-5.26GW、-9%。8月产量达52.39GW,环比-2%。
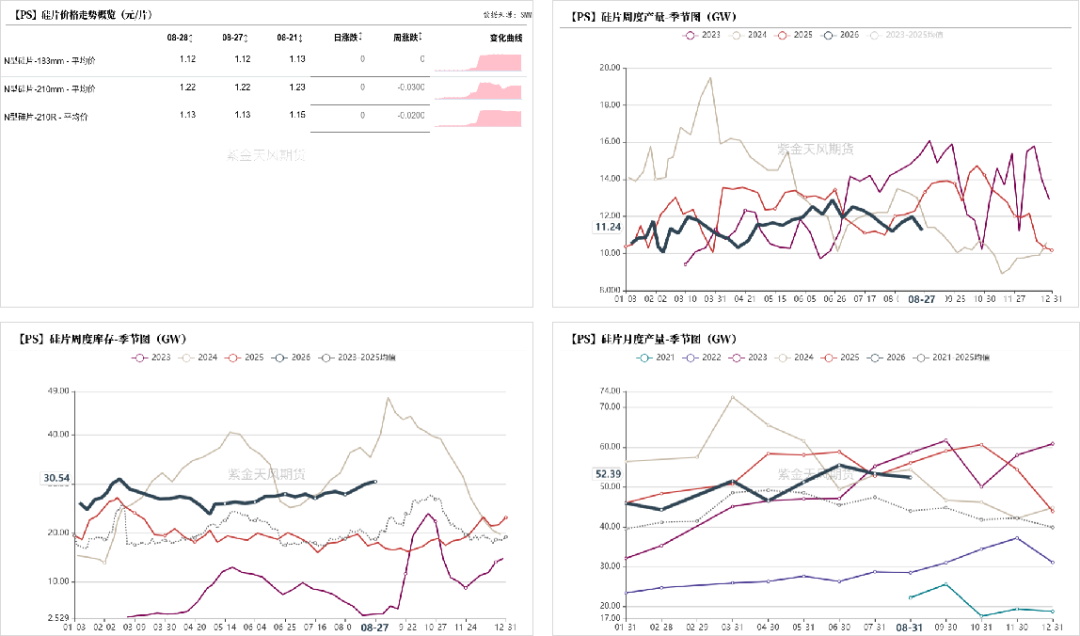 数据来源:SMM;紫金天风期货研究所
电池片:9月排产环比预计-1%
截至8月31日,国内光伏电池厂库为8.55GW,环比+2.26GW、+36%。
9月电池排产环比基本持平,总排产或达53.49GW,环比-1%。8月产量达53.84GW,环比-4%。
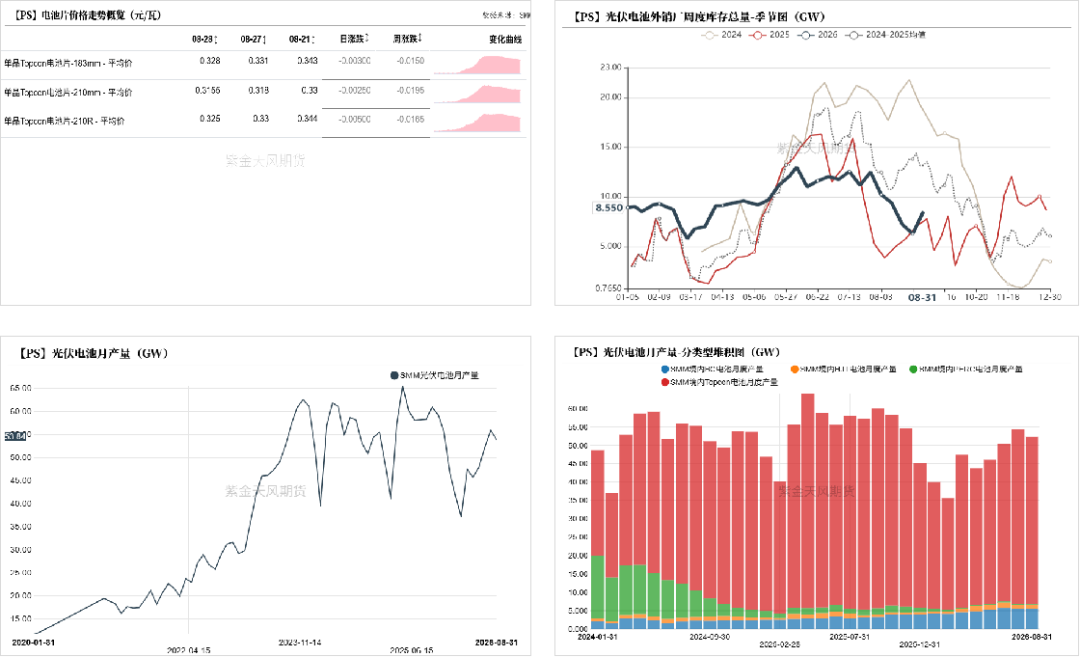 数据来源:SMM;紫金天风期货研究所
组件:9月排产环比预计-2%
周度库存方面,截至8月31日,国内组件库存达28.3GW,周环比-0.2GW、-0.7%。
月度排产方面,预计9月排产达41.65GW,环比-2%。8月产量达42.6GW,环比+0.8GW、+2%。
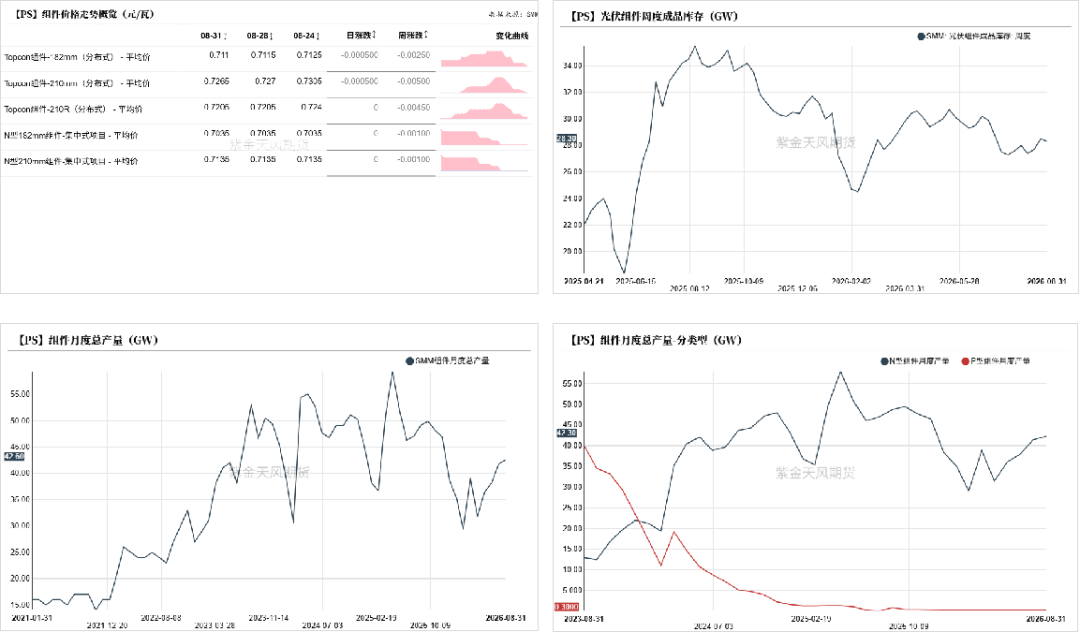 数据来源:SMM;紫金天风期货研究所
有机硅:开工率区间震荡
利润周环比小幅走扩
据百川周度数据,上周DMC平均生产成本环比+100至12253.13元/吨,毛利润、毛利润率环比分别+218.75元/吨、+1.40个百分点至1409.38元/吨、10.32%。
8月DMC行业平均成本为11747.28元/吨,环比+427.01元/吨,平均利润为1486.05元/吨,环比+291.1元/吨。
 数据来源:百川盈孚;SMM;紫金天风期货研究所
开工率环比小幅上调
上周DMC产量环比+400吨至41200吨,DMC库存环比+2600吨至41600吨,环比+6.7%。
行业周度开工率环比+0.6个百分点至62.3%。
 数据来源:百川盈孚;紫金天风期货研究所
硅铝合金:开工率环比窄幅波动
开工率环比小幅上升
上周再生铝合金开工率环比+1.2个百分点至50.3%,原生铝合金开工率环比-0.2个百分点至57.8%。
 数据来源:SMM;紫金天风期货研究所
ONLINE MESSAGE
在线留言
*注:请务必信息填写准确,并保持通讯畅通,我们会尽快与你取得联系

上海智能机器人科技股份有限公司
Shanghai United Intelligence Robotics Inc.
产品咨询: sale@jinnian.com
其他业务: service@jinnian.com
销售热线:400-65738829-8071
邮寄地址:上海市浦东新区申迪南路80号5楼
一 子公司 一
智能机器人(浙江)有限公司
United Intelligence Robotics (Zhejiang) Co.,Ltd
电子邮箱: e-mail@jinnian.com
业务咨询: contact@jinnian.com
销售热线:0755-25836555
万维网址: www.ybgsyj.com
邮寄地址: 浙江省杭州市滨江区长河街道网商路586号6幢3层
扫码手机查看